Recargo frente a margen en reformas: la diferencia que se come tu beneficio
El recargo es un porcentaje sobre el coste; el margen, un porcentaje sobre el precio. Fórmulas, tabla de conversión y un ejemplo resuelto para que tus presupuestos den el beneficio que planeaste.
«Yo le sumo un 20 %» suena a estrategia de precios, pero esconde una pregunta: ¿un 20 % de qué? Si es un 20 % de tu coste, eso es recargo (markup), y tu margen real es solo del 16,7 %. A lo largo de un año de trabajos, esa diferencia es dinero de verdad. Así se distinguen y se fija el precio a propósito.
Las dos fórmulas
- Recargo = beneficio ÷ coste. Responde a: «¿cuánto he sumado sobre lo que me costó el trabajo?»
- Margen = beneficio ÷ precio. Responde a: «¿con cuánto de lo que pagó el cliente me he quedado?»
Mismo trabajo, mismos euros de beneficio, dos porcentajes distintos. El recargo siempre es la cifra mayor.
Ejemplo resuelto
Un trabajo te cuesta 10.000 € en mano de obra, materiales y subcontratas.
- Con un recargo del 25 %: 10.000 € × 1,25 = 12.500 €. El beneficio es de 2.500 €.
- Margen de ese mismo trabajo: 2.500 € ÷ 12.500 € = 20 %.
Así que «25 % de recargo» y «20 % de margen» describen exactamente el mismo precio.
Tabla de conversión de recargo a margen
| Recargo | Margen |
|---|---|
| 10 % | 9,1 % |
| 15 % | 13,0 % |
| 20 % | 16,7 % |
| 25 % | 20,0 % |
| 33,3 % | 25,0 % |
| 50 % | 33,3 % |
| 100 % | 50,0 % |
Para convertirlo tú mismo: margen = recargo ÷ (1 + recargo) y recargo = margen ÷ (1 − margen).
Cómo fijar el precio para un margen objetivo
Si sabes el margen que necesitas (por ejemplo, 20 %) y tu coste (10.000 €), no multipliques el coste por 1,20. Divide:
Precio = coste ÷ (1 − margen objetivo) → 10.000 € ÷ 0,80 = 12.500 €.
Multiplicar por 1,20 daría 12.000 €: un margen del 16,7 % y 500 € menos de lo que planeaste.
Dónde entran los gastos generales
El recargo tiene que cubrir algo más que el beneficio. El seguro, la furgoneta, el teléfono, el software, las herramientas y las horas que dedicas a presupuestar y facturar son gastos generales. Un enfoque sencillo:
- Suma los gastos generales de un año.
- Divídelos entre los costes de los trabajos de un año para obtener tu porcentaje de gastos generales.
- Añade encima tu beneficio objetivo. Ese total es el margen que tiene que soportar cada trabajo.
Si los gastos generales son el 12 % de los costes de los trabajos y quieres un 10 % de beneficio, un recargo del 10 % no basta.
Errores habituales
- Tratar recargo y margen como la misma cifra
- Aplicar recargo a los materiales pero no a la mano de obra (o al revés) sin querer
- Olvidar que los descuentos salen directamente del margen
- Usar un porcentaje de recargo fijado hace años, antes de que crecieran los gastos generales
Cómo hacerlo en Invo
En Invo montas el presupuesto con partidas y aplicas el recargo al trabajo, así que ves coste, recargo, impuestos y total antes de enviarlo:
- Partidas con cantidad, unidad y coste unitario
- Recargo, IVA, anticipos e historial de pagos
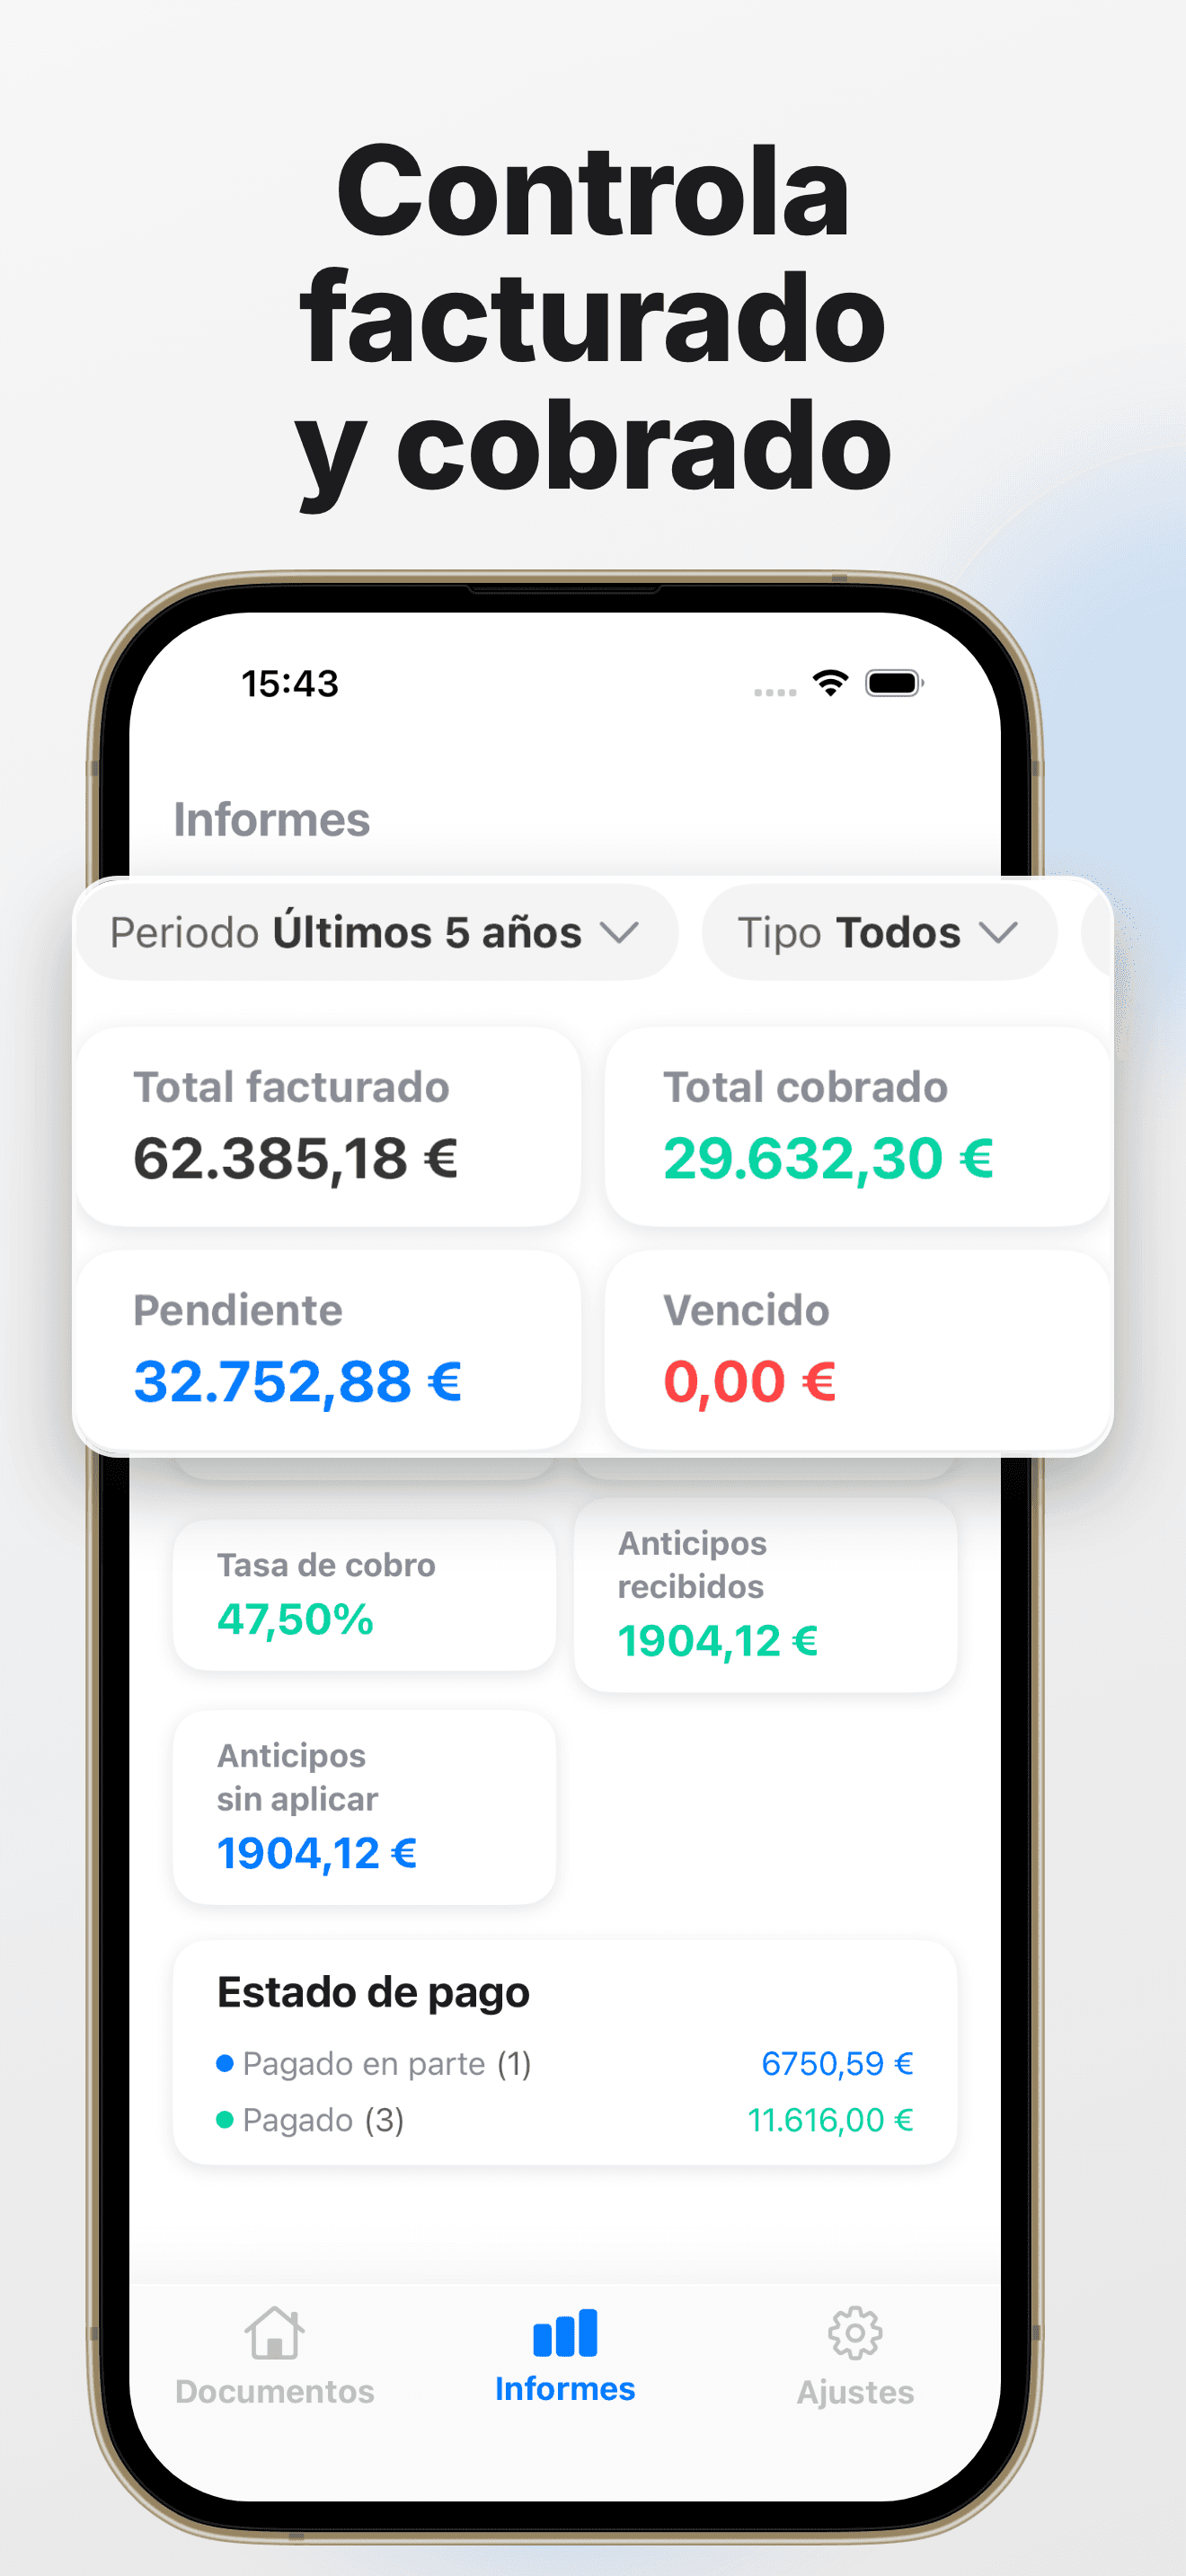
- Informes: facturado, cobrado, pendiente, vencido
A continuación, mira cómo hacer un presupuesto de obra que el cliente pueda valorar de verdad.