Maliyet üzerine ekleme mi, kâr marjı mı? Ustaların kârını yiyen fark
Maliyet üzerine ekleme (markup) maliyetin yüzdesidir; kâr marjı satış fiyatının. Formüller, dönüşüm tablosu ve örnek hesapla tekliflerinizi planladığınız kâra göre fiyatlayın.
“Üstüne %20 koyarım” bir fiyatlama yöntemi gibi duyar ama bir soruyu gizler: neyin %20’si? Maliyetin %20’sini kastediyorsanız bu maliyet üzerine eklemedir (markup) ve gerçek kâr marjınız yalnızca %16,7’dir. Bir yıllık işte bu fark ciddi bir paraya denk gelir. İkisini nasıl ayıracağınızı ve bilinçli fiyat vereceğinizi anlatalım.
İki formül
- Maliyet üzerine ekleme (markup) = kâr ÷ maliyet. Sorduğu soru: “İşin bana maliyetinin üzerine ne kadar ekledim?”
- Kâr marjı (margin) = kâr ÷ satış fiyatı. Sorduğu soru: “Müşterinin ödediğinin ne kadarı bende kaldı?”
Aynı iş, aynı kâr tutarı, iki farklı yüzde. Maliyet üzerine ekleme her zaman daha büyük çıkar.
Örnek hesap
Bir işin işçilik, malzeme ve taşeron maliyeti 100.000 TL.
- %25 ekleme ile: 100.000 × 1,25 = 125.000 TL (KDV hariç). Kâr 25.000 TL.
- Aynı işin kâr marjı: 25.000 ÷ 125.000 = %20.
Yani “%25 ekleme” ile “%20 marj” tamamen aynı fiyatı anlatır.
Dönüşüm tablosu
| Maliyet üzerine ekleme | Kâr marjı |
|---|---|
| %10 | %9,1 |
| %15 | %13,0 |
| %20 | %16,7 |
| %25 | %20,0 |
| %33,3 | %25,0 |
| %50 | %33,3 |
| %100 | %50,0 |
Kendiniz çevirmek için: marj = ekleme ÷ (1 + ekleme) ve ekleme = marj ÷ (1 − marj).
Hedef marja göre fiyat vermek
İhtiyacınız olan marjı (örneğin %20) ve maliyetinizi (100.000 TL) biliyorsanız maliyeti 1,20 ile çarpmayın. Bölün:
Fiyat = maliyet ÷ (1 − hedef marj) → 100.000 ÷ 0,80 = 125.000 TL.
1,20 ile çarpmak 120.000 TL verirdi: bu %16,7 marj demek ve planladığınızdan 5.000 TL eksik.
KDV ve genel giderler nereye girer
KDV kârınız değildir; marjı her zaman KDV hariç tutar üzerinden hesaplayın, KDV’yi en sonda ekleyin.
Marjınız kârdan fazlasını karşılamak zorunda. Sigorta, araç, telefon, yazılım, alet edevat ve teklif/fatura hazırlarken harcadığınız saatler genel giderdir. Basit bir yöntem:
- Bir yıllık genel giderlerinizi toplayın.
- Bir yıllık iş maliyetlerinize bölün; genel gider yüzdenizi bulun.
- Üzerine hedef kârınızı ekleyin. Her işin taşıması gereken marj budur.
Genel giderleriniz iş maliyetlerinin %12’si ve hedef kârınız %10 ise, %10’luk ekleme yetmez.
Sık yapılan hatalar
- Ekleme ve marjı aynı sayı sanmak
- Farkında olmadan eklemeyi sadece malzemeye uygulayıp işçiliği unutmak (ya da tersi)
- Yapılan indirimin doğrudan marjdan gittiğini unutmak
- Genel giderler artmadan önce, yıllar önce belirlenmiş yüzdeyle devam etmek
- Marjı KDV dahil tutar üzerinden hesaplamak
Bunu Invo’da yapmak
Invo’da tahmini kalemlerle kurar ve işe marj eklersiniz; göndermeden önce maliyeti, marjı, vergiyi ve toplamı görürsünüz:
- Miktar, birim ve birim maliyetli kalemler
- Marj, satış vergisi, kapora ve ödeme geçmişi
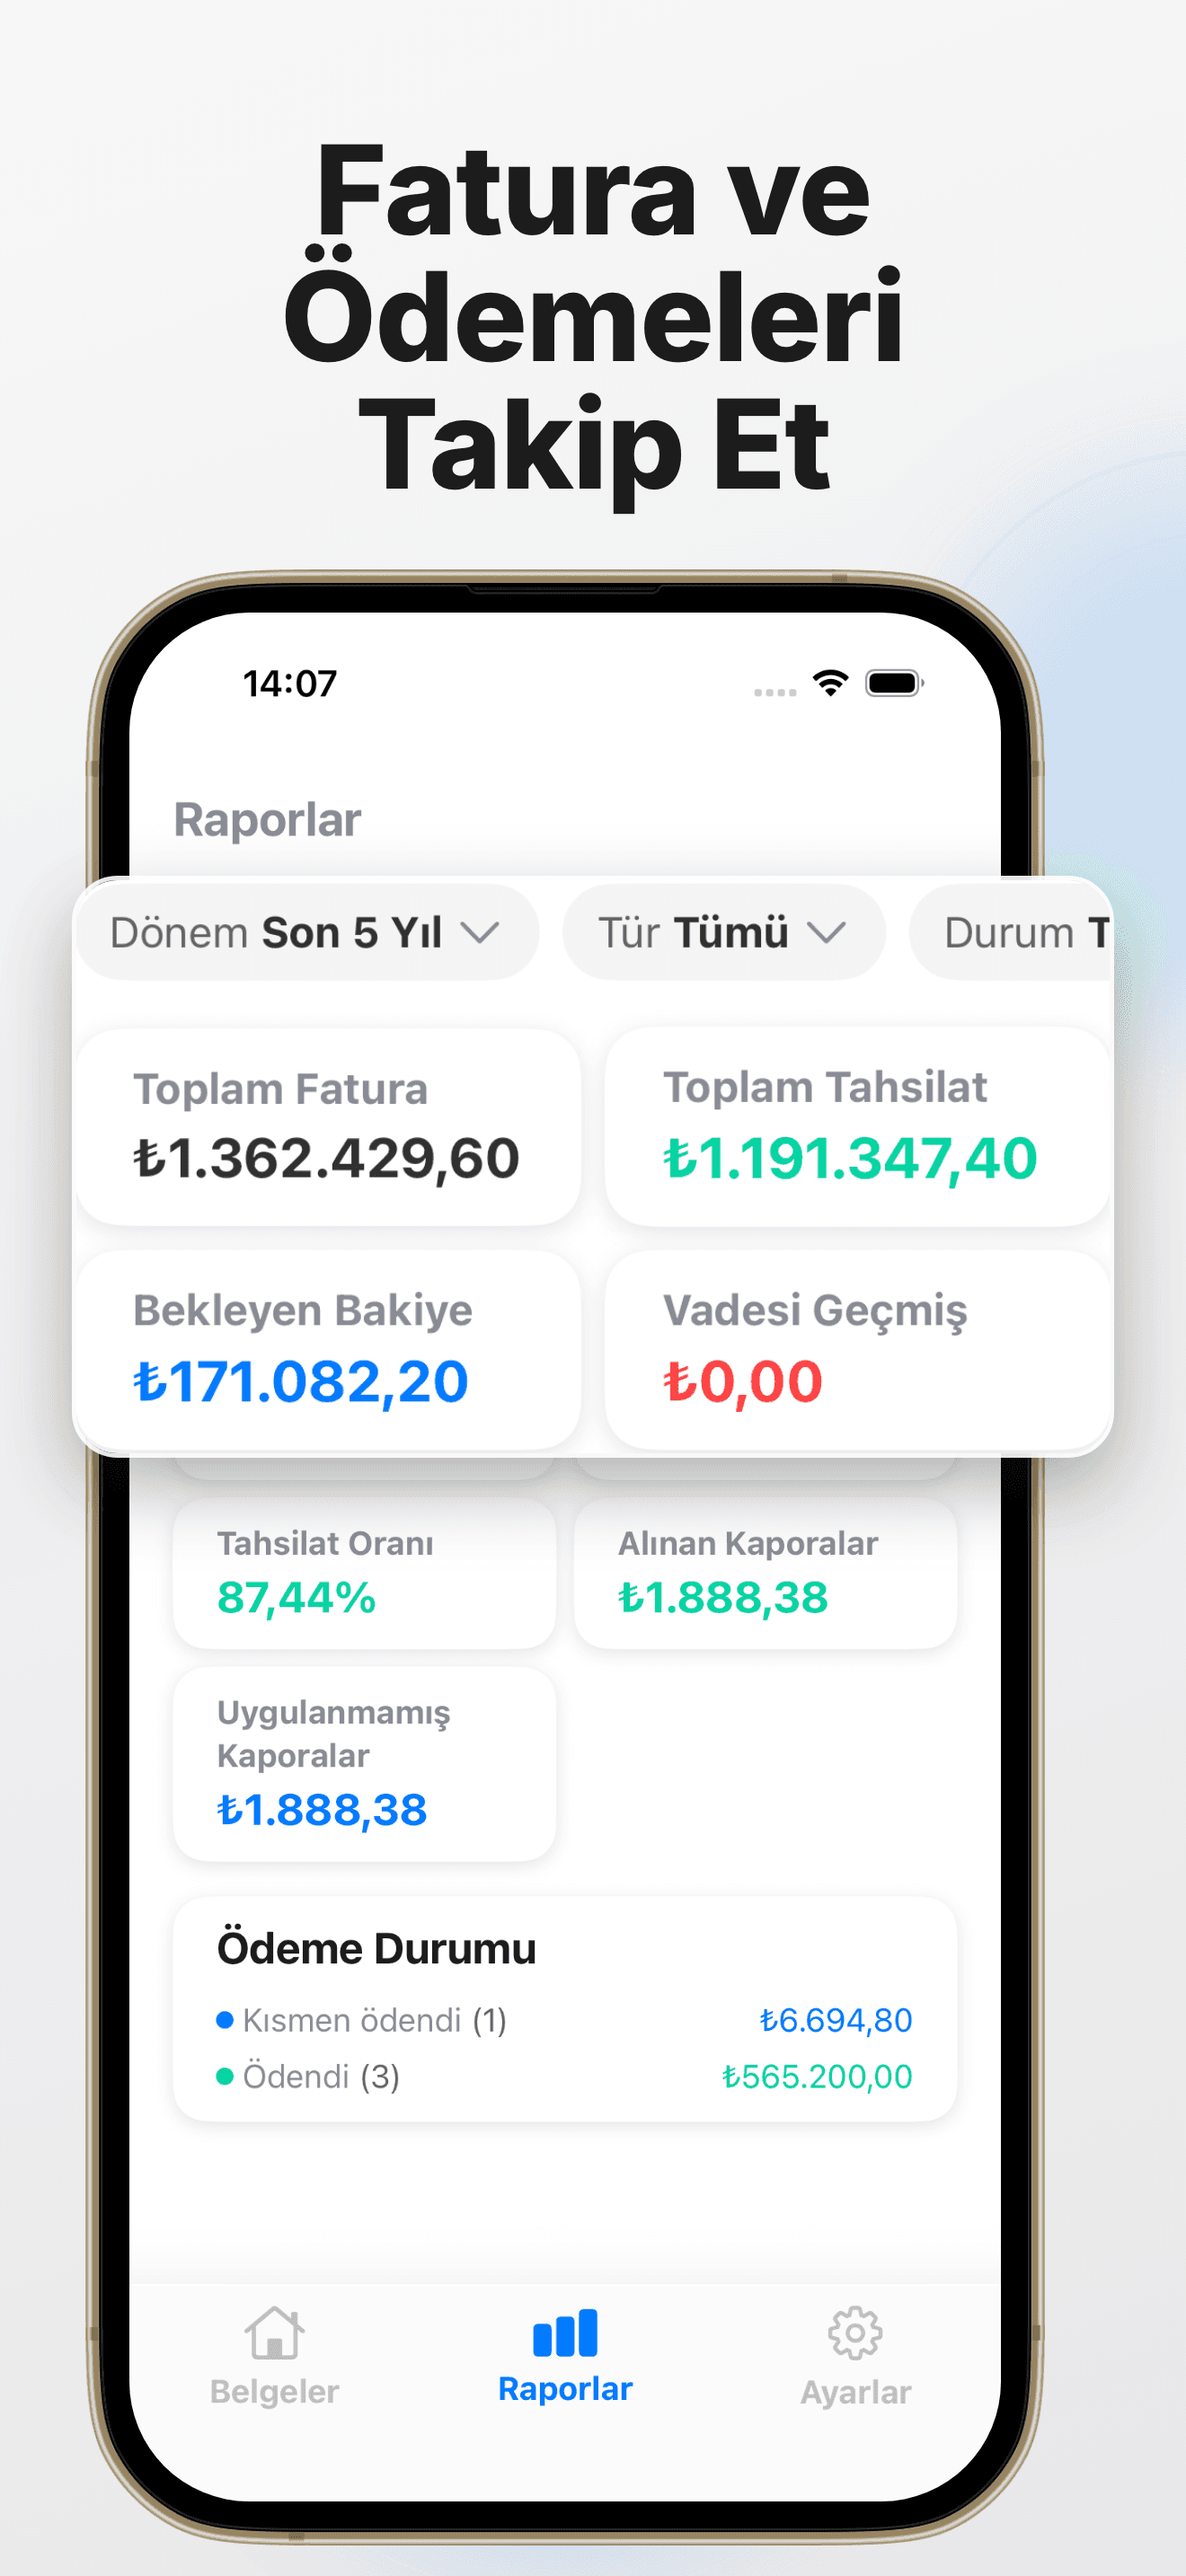
- Raporlar: faturalanan, tahsil, açık, vadesi geçmiş
Sırada: müşterinin gerçekten değerlendirebileceği bir tahmin nasıl hazırlanır.